Inspectoare ANAF Cluj care a lucrat aproape șase ani pentru 22 de firme pe care trebuia să le controleze condamnată la Tribunalul Cluj
Actualitate by Dan Andrei - oct. 27, 2026 0 38

O angajată a Administrației Județene a Finanțelor Publice Cluj, care avea atribuții de inspecție fiscală, a prestat contra cost servicii de contabilitate și consultanță fiscală pentru 22 de societăți comerciale aflate în sfera sa de control. Activitatea s-a desfășurat între aprilie 2019 și martie 2025, iar plățile ajungeau inclusiv în conturile unor membri ai familiei sale. Tribunalul Cluj a condamnat-o în urmă cu câteva zile la un an și o lună de închisoare cu suspendare, după ce a admis acordul de recunoaștere a vinovăției încheiat cu DNA.
Miza cazului este incompatibilitatea dintre atribuțiile de control ale funcționarei și serviciile private pe care le oferea firmelor. Nu era necesar ca inspectorul să fi început efectiv o inspecție la una dintre societăți: instanța a reținut că era suficient ca aceasta să se afle în sfera sa de competență.
Potrivit sentinței, femeia lucra ca inspector fiscal pentru contribuabili mici și mijlocii, dar, în paralel, ținea contabilitatea unor firme, întocmea declarații fiscale și documente privind drepturile salariale și oferea consultanță fiscală. Pentru aceste servicii era remunerată, de regulă lunar. Din aprilie 2019 până în martie 2025, femeia a lucrat în serviciile de inspecție fiscală pentru persoane juridice, cu atribuții de control la contribuabilii mici și mijlocii. Pentru 16 societăți, lucrurile treceau printr-o firmă de contabilitate, cu ajutorul administratorilor ei. Declarațiile pentru alte 5 firme, întocmite de inculpată, erau încărcate pe portalul fiscal cu semnătura electronică a altei persoane. Banii veneau, de regulă lunar, în numerar sau prin transfer bancar, în conturile ei ori ale membrilor familiei.
Dosarul s-a sprijinit pe analiza tranzacțiilor financiare, pe convorbiri telefonice interceptate, pe o percheziție domiciliară din 19 martie 2025 și pe percheziții informatice la telefon, laptop și suporturi de memorie. Au mai contat informațiile de la direcția regională a finanțelor publice, declarațiile martorilor și, la final, propria recunoaștere. Acțiunea penală a fost pusă în mișcare la 19 martie 2026. Pe 19 iunie, inculpata și DNA au semnat acordul de recunoaștere a vinovăției și după doar câteva luni a venit și sentința.
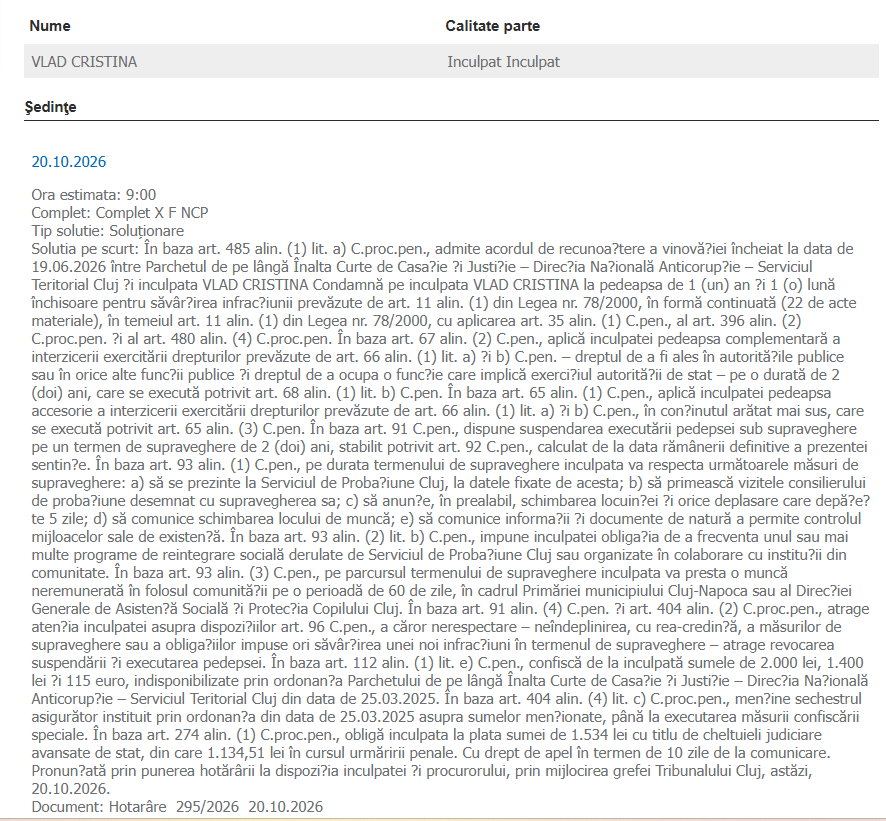
Cele trei sume confiscate de instanță sunt de 2.000 de lei, 1.400 de lei și 115 euro. Tribunalul a stabilit că banii proveneau din infracțiune, iar confiscarea specială a fost dispusă în baza Codului penal. Sumele respective nu reprezintă însă totalul veniturilor obținute din activitățile de contabilitate, pentru care hotărârea analizată nu indică un cuantum cumulat.
Condamnarea a fost pronunțată pentru infracțiunea prevăzută de articolul 11 alineatul 1 din Legea nr. 78/2000, în formă continuată. Textul de lege sancționează situația în care o persoană care are sarcina de a supraveghea sau controla un operator economic privat îndeplinește pentru acesta însărcinări ori facilitează operațiuni comerciale sau financiare, dacă fapta îi poate aduce un folos necuvenit. Pedeapsa prevăzută de lege este închisoarea de la unu la cinci ani și interzicerea unor drepturi.
În acest caz, instanța a considerat că activitatea de contabilitate și consultanță fiscală contra cost era incompatibilă cu atribuțiile de control ale inspectoarei. Cele 22 de colaborări au fost încadrate drept acte materiale distincte ale aceleiași infracțiuni continuate. Judecătorii au acceptat pedeapsa convenită prin acordul de recunoaștere a vinovăției, dar au subliniat că fapta avea o gravitate ridicată, inclusiv din cauza duratei și a riscului de compromitere a imparțialității controalelor fiscale. ”Fapta are o gravitate ridicată, dată de calitatea inculpatei de inspector fiscal, de durata de aproximativ șase ani a activității infracționale, de numărul mare al actelor materiale și de modul ocult în care activitatea a fost desfășurată, cu consecința compromiterii imparțialității controlului fiscal. Pe de altă parte, inculpata nu are antecedente penale, este integrată social și a recunoscut și regretat fapta. Pedeapsa de 1 an și o lună închisoare, situată peste minimul special redus și peste pedepsele convenite cu participanții care au înlesnit activitatea, reflectă poziția inculpatei de autor al infracțiunii și rolul său central în activitatea infracțională”, a arătat instanța.
Pe lângă pedeapsa de un an și o lună de închisoare, a cărei executare a fost suspendată sub supraveghere timp de doi ani, Cristina Vlad trebuie să se prezinte la Serviciul de Probațiune, să anunțe schimbările relevante privind domiciliul și locul de muncă și să comunice informațiile necesare verificării mijloacelor sale de existență.
Instanța i-a impus și participarea la programe de reintegrare socială, precum și 60 de zile de muncă neremunerată în folosul comunității. De asemenea, timp de doi ani îi sunt interzise dreptul de a fi aleasă în autorități publice sau în alte funcții publice și dreptul de a ocupa o funcție care implică exercițiul autorității de stat.
Nerespectarea cu rea-credință a obligațiilor sau săvârșirea unei noi infracțiuni în termenul de supraveghere poate duce la revocarea suspendării și la executarea pedepsei.
Sentința Tribunalului Cluj a fost pronunțată la 20 octombrie și poate fi atacată cu apel în termen de 10 zile de la comunicare.
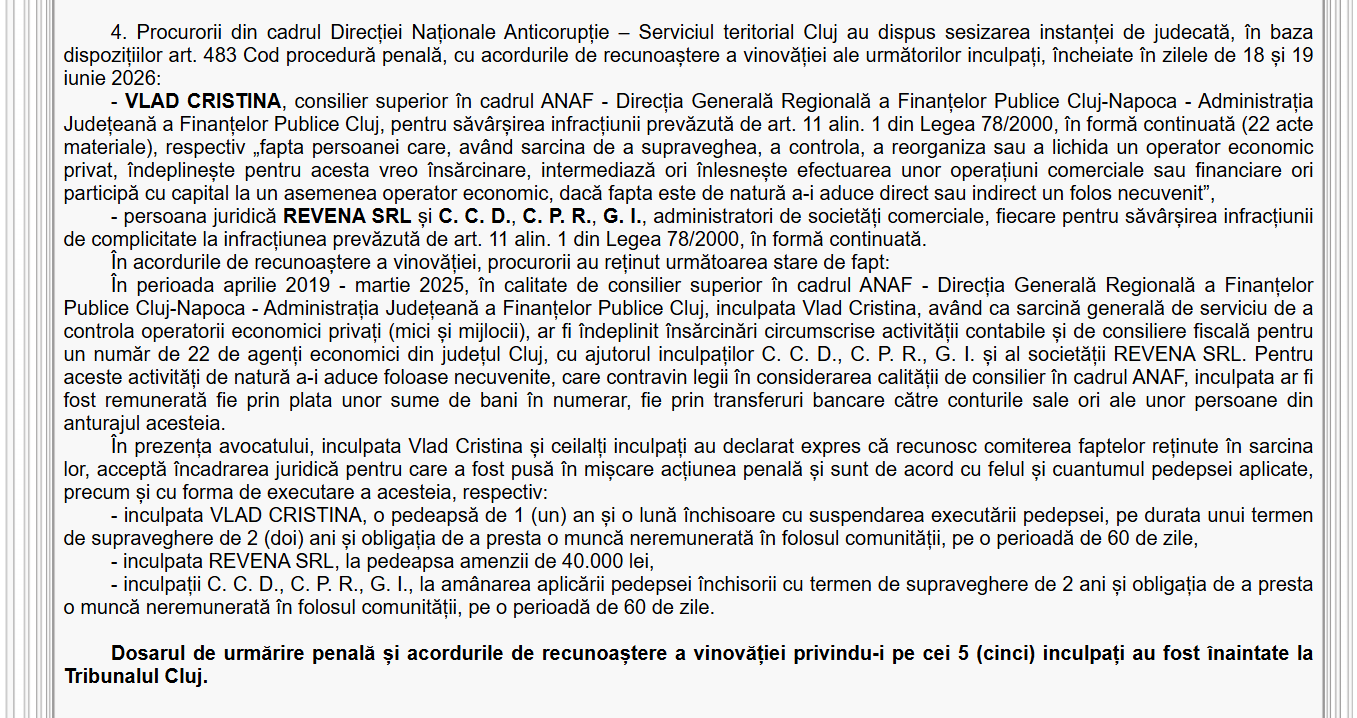
Procesul a fost unul rapid. Iată ce informa DNA în iulie:
Nici un comentariu
Scrie un comentariu
Articole similare
-
Aeroportul Cluj introduce, pe lângă sistemul performant pentru aterizare, un număr de 12 porți automate de control la frontieră. Investiția depășește 12 milioane de lei
oct. 27, 2026 0
-
Aeroportul Cluj a pus în funcțiune sistemul CAT III, care permite aterizarea avioanelor pe ceață densă. Investiție de 8,4 milioane de lei
oct. 27, 2026 0