EXCLUSIV Prodvinalco câștigă la Curtea de Apel Cluj un proces de milioane de euro cu statul / Compania își recuperează „taxa pe viciu” plătită în 2017 și 2018, plus dobânzi
Actualitate by Actual de Cluj - nov. 16, 2026 0

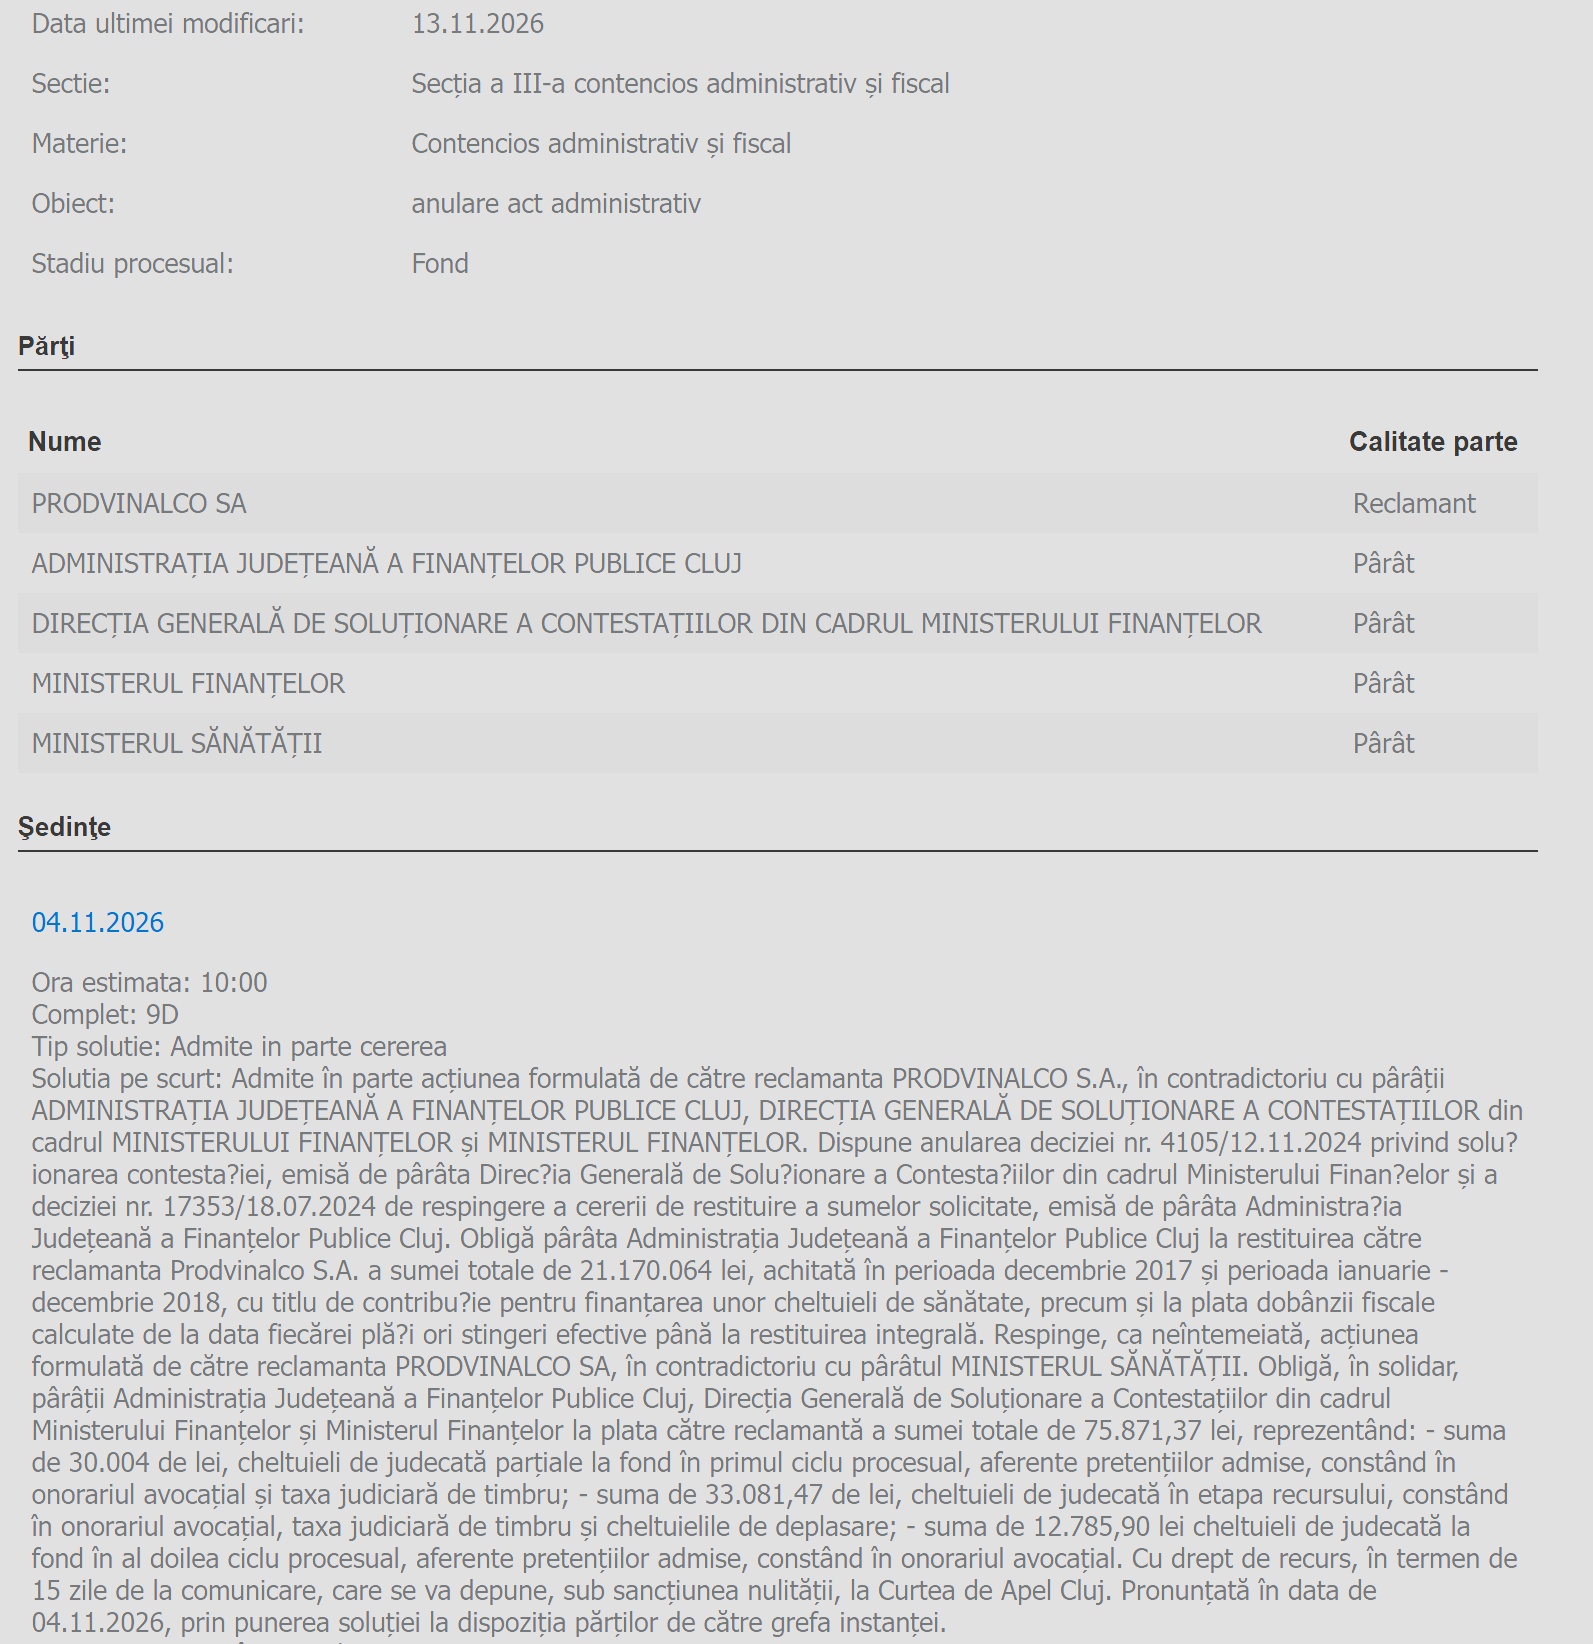
Producătorul de băuturi alcoolice Prodvinalco SA din Cluj-Napoca va primi înapoi de la stat peste 21,17 milioane de lei, reprezentând contribuția pentru finanțarea unor cheltuieli de sănătate, cunoscută drept „taxa pe viciu”, pe care compania a achitat-o în perioada decembrie 2017 – decembrie 2018. Curtea de Apel Cluj a decis, în 4 noiembrie, că prelevarea a fost incompatibilă cu dreptul Uniunii Europene și a obligat Administrația Județeană a Finanțelor Publice să restituie întreaga sumă, împreună cu dobânda fiscală calculată de la data fiecărei plăți până la restituirea integrală.
Decizia a fost pronunțată în rejudecarea procesului deschis de Prodvinalco împotriva autorităților fiscale, după ce Înalta Curte de Casație și Justiție a casat, în mai 2026, prima hotărâre a Curții de Apel Cluj și a trimis cauza spre rejudecare. Compania a cerut restituirea a 21.170.064 de lei, din care 1.500.123 de lei reprezintă contribuția aferentă lunii decembrie 2017, iar 19.669.941 de lei sunt sumele achitate pentru întregul an 2018. Prodvinalco a susținut că taxa, instituită prin Legea nr. 95/2006 privind reforma în domeniul sănătății, contravine Directivei europene privind regimul general al accizelor.
Argumentul central al societății a fost că România putea institui taxe indirecte suplimentare asupra produselor accizabile, inclusiv asupra băuturilor alcoolice, doar dacă acestea urmăreau un scop specific și respectau condițiile prevăzute de legislația europeană. În opinia companiei, contribuția era destinată în realitate finanțării generale a cheltuielilor din sănătate, fără o legătură directă și efectivă cu prevenirea consumului excesiv de alcool. Fiscul a refuzat restituirea banilor, argumentând că societatea declarase și achitase voluntar contribuțiile, iar în evidența fiscală nu existau sume plătite în plus care să poată fi restituite. Autoritățile au mai susținut că Prodvinalco nu își rectificase declarațiile fiscale și nu prezentase o hotărâre definitivă care să stabilească faptul că sumele nu erau datorate.
Curtea de Apel Cluj a respins însă aceste argumente. Judecătorii au reținut că simplul fapt că o obligație fiscală a fost declarată și plătită voluntar nu înseamnă că statul are dreptul să păstreze banii dacă temeiul legal al prelevării contravine dreptului Uniunii Europene. Instanța a apreciat că nu putea fi impusă societății nici obligația de a obține în prealabil o hotărâre judecătorească privind incompatibilitatea taxei, nici aceea de a rectifica declarațiile fiscale înainte de a solicita restituirea.
În analiza sa, Curtea a constatat că respectiva contribuție avea o identitate juridică distinctă de acciza propriu-zisă, chiar dacă era calculată în funcție de cantitatea de alcool pur și era integrată în mecanismul de colectare a accizelor. Judecătorii au apreciat că modalitatea de calcul, declarare și încasare respecta, în esență, regulile tehnice europene aplicabile accizelor.
Problema decisivă a fost însă scopul taxei. Legea permitea folosirea banilor pentru o gamă largă de cheltuieli din sănătate: investiții și dotări ale unităților sanitare, programe naționale de sănătate, servicii medicale, medicamente și chiar majorări de capital la societăți aflate sub autoritatea Ministerului Sănătății. Aceste destinații nu erau condiționate de prevenirea consumului excesiv de alcool sau de tratarea efectelor acestuia.
Instanța a mai observat că taxa nu era adăugată peste acciza totală, ci era inclusă în aceasta și dedusă ulterior din suma virată la bugetul de stat. În consecință, mecanismul nu demonstra că prelevarea fusese concepută pentru a influența efectiv comportamentul consumatorilor și pentru a descuraja consumul excesiv de alcool.
Judecătorii au concluzionat că, deși modalitatea de colectare era compatibilă în esență cu regulile europene, contribuția nu îndeplinea condiția cumulativă a unui scop specific, astfel cum este cerută de Directiva europeană privind accizele. Prin urmare, statul nu putea păstra sumele încasate de la Prodvinalco. În ceea ce privește dobânzile, Curtea a stabilit că acestea trebuie calculate de la data fiecărei plăți sau stingeri efective a obligației fiscale și până la restituirea integrală a banilor. Administrația fiscală va trebui să restituie astfel nu doar cei 21,17 milioane de lei, ci și dobânda aferentă întregii perioade în care compania a fost lipsită de folosința banilor.
Pe lângă această sumă, AJFP Cluj, Direcția Generală de Soluționare a Contestațiilor și Ministerul Finanțelor au fost obligate, în solidar, să achite companiei 75.871,37 lei cheltuieli de judecată, aferente celor două judecăți de fond și etapei de recurs. Acțiunea Prodvinalco împotriva Ministerului Sănătății a fost respinsă, Curtea menținând soluția potrivit căreia ministerul nu are temei procesual pentru a fi obligat la restituirea banilor.
Hotărârea Curții de Apel Cluj a fost pronunțată în 4 noiembrie și este supusă recursului în termen de 15 zile de la comunicare.